Unternehmen
1.249
aus 23 Industrieländern, 30.09.2026
Anteil USA
72,9 %
2020 waren es rund 66 %
Rendite pro Jahr
6,7 %
in Euro seit Ende 2000, vor KESt
Inhalt
- Einleitung
- Was ist ein Index?
- Wie funktioniert ein Index?
- Wofür steht MSCI World?
- Welche Unternehmen sind im MSCI World-Index?
- Was passiert mit Unternehmen, die nicht mehr gut wirtschaften?
- Kann man den Index kaufen?
- Welche Rendite hatte der MSCI World-Index in der Vergangenheit?
- Risiko des MSCI World-Index
- Wie lange sollte man investiert bleiben?
- Was der MSCI World nicht abdeckt
- Wie kann man als Privatanleger aus Österreich in den MSCI World-Index investieren?
- Wie du den richtigen ETF findest
- MSCI World oder gleich die ganze Welt?
- Warum ist ein MSCI World-ETF langfristig viel besser als eine Kapitallebensversicherung oder ein Investmentfonds
- Häufige Fragen zum MSCI World
- Zusammenfassung
- Quellen
Hinter sehr vielen ETF-Sparplänen in Österreich steckt ein einziger Index: der MSCI World. Hier erfährst du, wie er zusammengesetzt ist, welche Rendite und welche Einbrüche er in der Vergangenheit hatte – und was er nicht abdeckt.
Kurz gesagt: Der MSCI World ist ein Aktienindex mit 1.249 großen und mittelgroßen Unternehmen aus 23 Industrieländern, darunter Österreich; die USA machen 72,9 % aus (MSCI, 30.09.2026). In Euro brachte er seit Ende 2000 6,7 % pro Jahr vor KESt, in den zehn Jahren bis September 2026 12,7 % pro Jahr. Sein größter Einbruch in Euro waren −53,6 % zwischen 2001 und 2009 – Schwellenländer wie China oder Indien sind nicht enthalten.
Einleitung
Wenn die Geldanlage zu kompliziert ist, dann wird sie langfristig nicht funktionieren. Ich selbst halte meine Investitionen mittlerweile sehr einfach und den gleichen Weg zeige ich auch meinen Kunden. Die meisten Vermögensberater raten einem, in viele verschiedene Anlageklassen des Investitionsuniversums zu investieren. Man kann sein Geld in Gold, Unternehmensanleihen, Staatsanleihen, Kryptowährungen, P2P-Kredite, Aktien, Fonds, Lebensversicherungen und vieles mehr investieren. Und damit das funktioniert, braucht man die (teure) Unterstützung von sogenannten Beratern. Diese sind in Wahrheit eher Verkäufer als Berater. Denn sie leben meist von den Provisionen aus den verkauften Produkten. Interessenkonflikte sind hier kaum vermeidbar.
Es ist sehr wichtig, dass man versteht, in was man investiert. Außerdem sollte man selbst die volle Kontrolle darüber haben. Ich bin der Ansicht, dass zwei Anlageklassen vollkommen ausreichen: Online-Sparbuch bzw. Festgelder für kurzfristige oder sichere Geldanlage und breit gestreute Aktien-ETFs für die langfristige Geldanlage. Das wars auch schon. Selbstgenutzte Immobilien sind keine Anlageklasse.
Für den langfristigen, risikobehafteten Teil reicht aus meiner Sicht ein einziger, breit gestreuter ETF. Der MSCI World ist dafür eine der bekanntesten Grundlagen. In diesem Beitrag zeige ich dir, wie er funktioniert, was drinsteckt und welche Renditen und Einbrüche er in der Vergangenheit hatte.
Was ist ein Index?
Im Finanzjargon spricht man gerne vom Index, meint aber meistens den Aktienindex. Ein Aktienindex fasst die Aktien vieler Unternehmen nach bestimmten Kriterien zusammen und bildet so die Wertentwicklung dieser Unternehmen ab. Im Beitrag „Was ist ein ETF? Einfache Erklärung für Österreicher!“ hab ich dies im Detail für den ATX – also den österreichischen Aktienindex – erklärt.
Der ATX – Abkürzung für Austrian Traded Index – bildet die Wertentwicklung der 20 größten und meistgehandelten Unternehmen an der Wiener Börse ab. Der deutsche DAX macht das seit September 2021 für 40 Unternehmen, davor waren es 30. Ein Index wird immer von einem Unternehmen nach festen Regeln berechnet. Beim ATX ist das die Wiener Börse AG, beim DAX die Deutsche Börse bzw. ihre Tochter STOXX.
Bitte beachte: Aktien sind eine tolle Sache, denn damit kann man einfach MiteigentümerIn an großen Unternehmen werden. Man profitiert langfristig von deren Wachstum und Dividenden. Allerdings trägt man vor allem bei Einzelaktien auch ein hohes Verlustrisiko. Deshalb empfehle ich nie ein Investment in Einzelaktien. Im Beitrag Aktien | Ein gutes Investment für Privatanleger? erfährst du die Hintergründe.
Wie funktioniert ein Index?
Die Zusammensetzung eines Index ändert sich im Lauf der Zeit immer wieder. Der Wert (= Aktienkurs) jedes Unternehmens ändert sich laufend. So kann das kleinste Unternehmen im ATX irgendwann weniger wert sein als das größte Unternehmen außerhalb des Index. Bei der nächsten Überprüfung – beim ATX im März und September – passt die Wiener Börse den Index an. Das eine Unternehmen fliegt raus, das andere wird aufgenommen.
Der ATX ist ein Länderindex. Es gibt aber auch Indizes, die Unternehmen ganzer Regionen oder der ganzen Welt zusammenfassen.
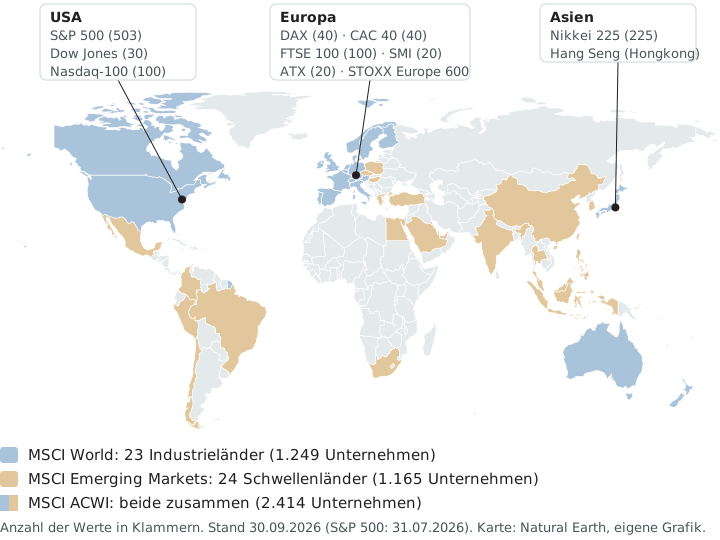
Hier die bekanntesten im Überblick:
| Index | Was drin ist | Anzahl Werte |
|---|---|---|
| ATX | Wiener Börse | 20 |
| DAX | Deutschland | 40 |
| SMI | Schweiz | 20 |
| CAC 40 | Frankreich | 40 |
| FTSE 100 | Großbritannien | 100 |
| Dow Jones Industrial Average | 30 große US-Unternehmen, einer der ältesten Indizes | 30 |
| Nasdaq-100 | große Unternehmen an der Technologiebörse Nasdaq | 100 |
| Nikkei 225 | Japan | 225 |
| EURO STOXX 50 | große Unternehmen aus dem Euroraum | 50 |
| STOXX Europe 50 | große Unternehmen aus Europa | 50 |
| STOXX Europe 600 | Unternehmen aus 17 europäischen Ländern | 600 |
| S&P 500 | rund 500 große Unternehmen aus den USA | 503¹ |
| MSCI North America | USA und Kanada | 593 |
| MSCI Pacific | Japan, Australien, Hongkong, Neuseeland, Singapur | 255 |
| MSCI World | 23 Industrieländer | 1.249 |
| MSCI Emerging Markets | 24 Schwellenländer, u. a. Taiwan, Südkorea, China, Indien | 1.165 |
Stand: S&P 500 31.07.2026, alle anderen 30.09.2026. Die Länderindizes, der Dow Jones und der Nasdaq-100 haben laut ihren Regeln eine feste Anzahl an Unternehmen. Quellen: Factsheets von Wiener Börse, STOXX, S&P Dow Jones Indices und MSCI. ¹ Einige Unternehmen sind mit zwei Aktiengattungen enthalten, zum Beispiel Alphabet.
Ein Unternehmen kann natürlich in vielen Indizes gleichzeitig enthalten sein. Das börsenwertvollste Unternehmen Österreichs – die Erste Group Bank AG mit rund 44 Mrd. € (Wiener Börse, 03.11.2026) – ist zum Beispiel im ATX (dort mit 19,7 % das größte Gewicht), im STOXX Europe 600 und im MSCI World enthalten.
Wofür steht MSCI World?
MSCI ist der Name des Index-Herausgebers, eines amerikanischen Finanzdienstleisters. Das Unternehmen MSCI Inc. hieß früher Morgan Stanley Capital International und gibt tausende Indizes heraus. Jeder Index, der das Kürzel MSCI vor seinem Namen trägt, wird von diesem Unternehmen zusammengestellt und berechnet. Den MSCI World gibt es seit 31.03.1986, die Werte davor hat MSCI zurückgerechnet.
Der Begriff „World“ ist leider etwas irreführend. Der Index enthält nicht die größten Unternehmen aller Länder der Welt, sondern nur große und mittelgroße Unternehmen aus entwickelten Ländern – früher sagte man Industrieländer. Schwellenländer wie China, Indien, Taiwan oder Brasilien fehlen.
Derzeit sind Unternehmen aus 23 Ländern enthalten: Australien, Belgien, Dänemark, Deutschland, Finnland, Frankreich, Großbritannien, Hongkong, Irland, Israel, Italien, Japan, Kanada, Neuseeland, die Niederlande, Norwegen, Österreich, Portugal, Schweden, die Schweiz, Singapur, Spanien und die USA.
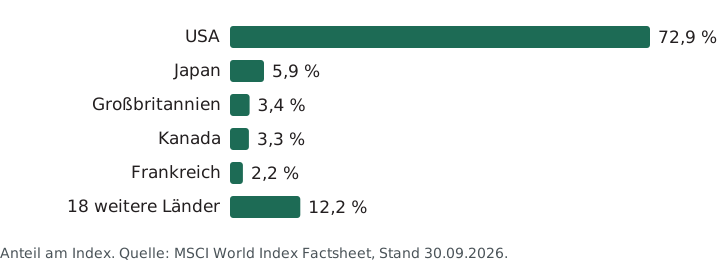
US-amerikanische Unternehmen machen inzwischen 72,9 % des Index aus. 2020, als ich diesen Beitrag geschrieben habe, waren es noch rund 66 %. Die USA beheimaten viele der wertvollsten Unternehmen der Welt, und deren Aktien sind in den letzten Jahren stärker gestiegen als die im Rest der Welt. Ein Welt-Index ist deshalb heute vor allem ein US-Index mit Beimischung.
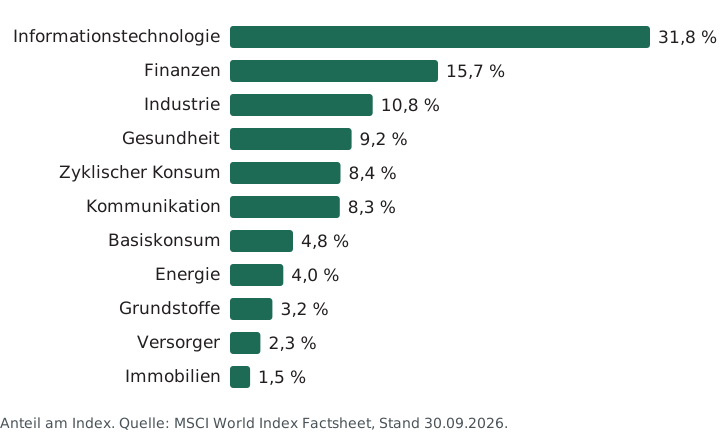
Bei den Branchen ist es ähnlich: Fast ein Drittel entfällt auf Informationstechnologie. 2020 waren es rund 21,5 %.
Welche Unternehmen sind im MSCI World-Index?
Im MSCI World stecken 1.249 Unternehmen (Stand 30.09.2026). 2020 waren es noch rund 1.600. Nicht jedes Unternehmen hat das gleiche Gewicht: Je höher der Börsenwert der frei handelbaren Aktien, desto größer das Gewicht im Index. Die zehn größten machen zusammen 27,9 % aus:
| # | Unternehmen | Gewicht |
|---|---|---|
| 1 | NVIDIA | 5,81 % |
| 2 | Apple | 5,41 % |
| 3 | Microsoft | 4,00 % |
| 4 | Amazon | 2,67 % |
| 5 | Alphabet (Google), Aktie A | 2,23 % |
| 6 | Alphabet (Google), Aktie C | 1,76 % |
| 7 | Meta (Facebook, Instagram) | 1,76 % |
| 8 | Broadcom | 1,76 % |
| 9 | Micron Technology | 1,33 % |
| 10 | Tesla | 1,12 % |
| Zusammen | 27,85 % |
Quelle: MSCI World Index Factsheet, Stand 30.09.2026.
Es ist relativ schnell ersichtlich, dass in diesem Index das Who-is-Who der weltweit bekanntesten Unternehmen enthalten ist. Alle zehn kommen aus den USA.
Aus Österreich sind derzeit 5 Unternehmen dabei: Erste Group, BAWAG, OMV, Raiffeisen Bank International und Verbund. 2020 waren es noch sechs, und die Liste war eine andere: voestalpine und Andritz sind inzwischen nicht mehr dabei, BAWAG ist neu. Zusammen haben die fünf ein Gewicht von rund 0,08 %, die Erste Group allein rund 0,04 %. Das ist fast nichts, aber immerhin …
Quelle: MSCI Austria Index Factsheet, 30.09.2026; Gewichte aus den Positionen des iShares Core MSCI World (IE00B4L5Y983), 02.11.2026.
Wenn du selbst nachschauen möchtest, welche Unternehmen enthalten sind: Auf der MSCI-Seite wählst du den Index „MSCI World“ aus.
Was passiert mit Unternehmen, die nicht mehr gut wirtschaften?
Der MSCI World-Index wird vierteljährlich überprüft, im Februar, Mai, August und November. Dabei wird nachgesehen, ob neue Unternehmen die Aufnahmekriterien erfüllen oder bestehende Unternehmen diese nicht mehr erfüllen. Dazu kommen laufende Änderungen, etwa bei Übernahmen. In der Praxis bedeutet das: Schrumpfende Unternehmen werden meist schon lange vor einer Pleite aus dem Index genommen. Stattdessen werden aufsteigende Unternehmen aufgenommen.
Diese Logik gilt sogar für Länder. Im Zuge der Staatsschuldenkrise hat MSCI Griechenland 2013 zum Schwellenland herabgestuft. Seither ist das Land im MSCI Emerging Markets-Index. Inzwischen hat sich die griechische Wirtschaft erholt: MSCI hat am 31.03.2026 beschlossen, Griechenland mit der Überprüfung im Mai 2027 wieder in den MSCI World aufzunehmen (MSCI-Pressemitteilung). Die Tür geht also in beide Richtungen auf.
Diese Index-Logik wirkt wie ein Schutzmechanismus. Anleger machen mit Aktien immer wieder die selben Fehler. Sie lassen einerseits die Gewinne nicht laufen und verkaufen die Unternehmensanteile zu früh. Und andererseits behalten sie die Verlierer im Depot, in der Hoffnung darauf, dass sie sich erholen. Der Schutzmechanismus des Index wirkt genau umgekehrt. Gewinner bleiben im Index und Verlierer fliegen raus.
Die Logik des Index wirkt wie ein Schutzmechanismus. „Schlechte“ Unternehmen werden von „besseren“ verdrängt.
Kann man den Index kaufen?
Nein, leider nicht. Der Index ist etwas, das nur berechnet wird. MSCI ermittelt laufend den aktuellen Wert des MSCI World-Index aus den Börsenkursen der 1.249 Unternehmen. Als Anleger kann man aber nicht zu MSCI gehen und einen Anteil am Index kaufen. Genauso wenig kann man zur Wiener Börse gehen und einen Anteil des ATX kaufen.
Den ATX könnte man mit genügend Geld noch selbst nachbilden: Man müsste nur die Aktien der 20 Unternehmen im richtigen Gewicht kaufen und laufend anpassen. Einen MSCI World mit über 1.200 Unternehmen nachzubilden, ist für Privatpersonen praktisch unmöglich.
Dafür wurden Indexfonds und später ETFs geschaffen. Das Prinzip erkläre ich im Beitrag „Was ist ein ETF? Einfache Erklärung für Österreicher!“ Kurz gesagt wird bei einem ETF (Exchange Traded Fund) das Geld vieler Anleger so in die Unternehmen des Index investiert, dass die Indexentwicklung möglichst genau nachgebildet wird.
Jeder ETF wird daran gemessen, wie gut er es schafft, die Entwicklung des Index nachzubilden.
Welche Rendite hatte der MSCI World-Index in der Vergangenheit?
Die beste Quelle für Index-Daten ist immer der Herausgeber selbst. Bei MSCI kann man die historischen Werte in der Index-Datensuche abrufen.
Warum meine Zahlen erst Ende 2000 beginnen: Den MSCI World gibt es seit 1986, MSCI hat ihn bis Ende 1969 zurückgerechnet. Öffentlich abrufbar sind die Werte aber nur ab 1997, und die Net-Werte – also mit wieder angelegten Dividenden nach Quellensteuer – beginnen dort erst am 29.12.2000. Längere Reihen findet man nur auf anderen Seiten, die ich nicht selbst nachprüfen kann. Zum Vergleich: Laut MSCI-Factsheet brachte der Index in US-Dollar seit Ende 1987 9,0 % pro Jahr – allerdings „Gross“, also mit Dividenden vor Quellensteuer (Stand 30.09.2026).
Zwei Einstellungen sind wichtig:
- Die Währung. Der MSCI World wird in US-Dollar (USD) berechnet, MSCI rechnet ihn aber auch in Euro um. Für uns in Österreich zählt die Euro-Rendite, denn der Wechselkurs EUR/USD verändert das Ergebnis deutlich.
- „GROSS“, „NET“ oder „PRICE“. Ich verwende immer „NET“. Hier werden die Dividenden abzüglich Quellensteuern wieder angelegt – also nach den Steuern, die bei ausländischen Unternehmen im Ausland einbehalten werden. An diesen NET-Werten orientieren sich auch die ETFs. Bitte verwechsle die Quellensteuern aber nicht mit der österreichischen Kapitalertragssteuer von 27,5 %. Die kommt noch dazu.
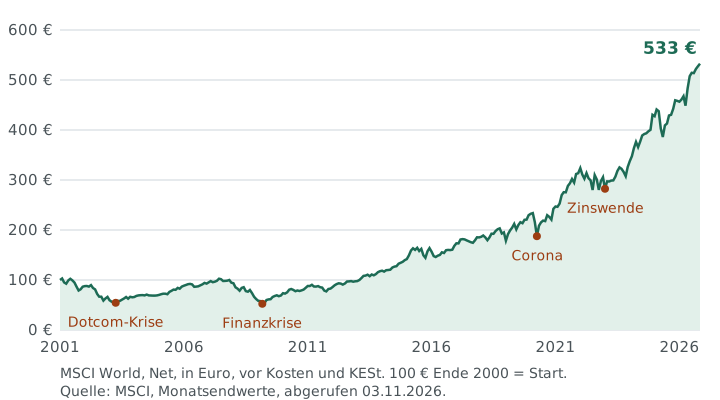
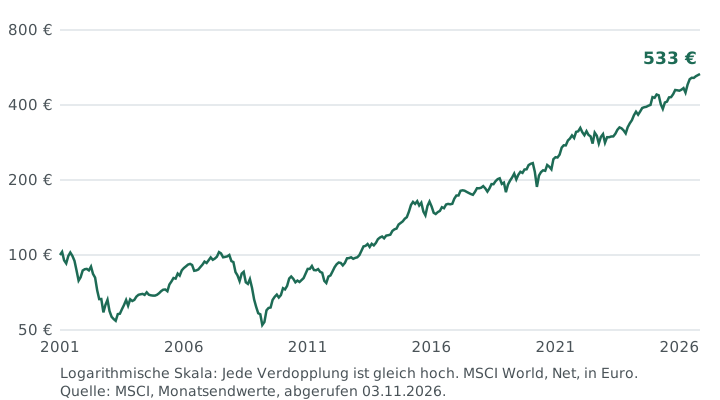
Die beiden Grafiken zeigen dieselben Zahlen. Bei der normalen Skala oben wirken die Einbrüche am Anfang klein und die letzten Jahre riesig, weil der Index heute auf einem viel höheren Niveau steht. Bei der logarithmischen Skala ist jede Verdopplung gleich hoch. So sieht man, dass ein Minus von 50 % im Jahr 2002 genauso schmerzhaft war, wie es heute wäre.
Wer Ende 2000 100 € in den Index gesteckt hätte, hätte Ende Oktober 2026 rund 533 € gehabt. Das sind 6,7 % pro Jahr vor Kosten und KESt. In US-Dollar waren es im selben Zeitraum 7,4 % pro Jahr.
Der Start Ende 2000 war allerdings ein schlechter Zeitpunkt: Kurz danach kam der große Einbruch nach der Dotcom-Blase. In den letzten 10 Jahren bis 30.09.2026 waren es dagegen 12,7 % pro Jahr in Euro (MSCI-Factsheet). Wie viel du verdienst, hängt also stark davon ab, wann du einsteigst und wie lange du dabei bleibst.
Und so sieht das mit einem Sparplan aus: Nehmen wir an, wir hätten ab Jänner 2001 jeden Monat 100 € investiert. Bis Oktober 2026 wären das 31.000 € Einzahlungen gewesen. Daraus wären rund 140.800 € geworden – vor Kosten und KESt, gerechnet mit den Monatsendwerten des Index in Euro.
Jahre im Plus und im Minus
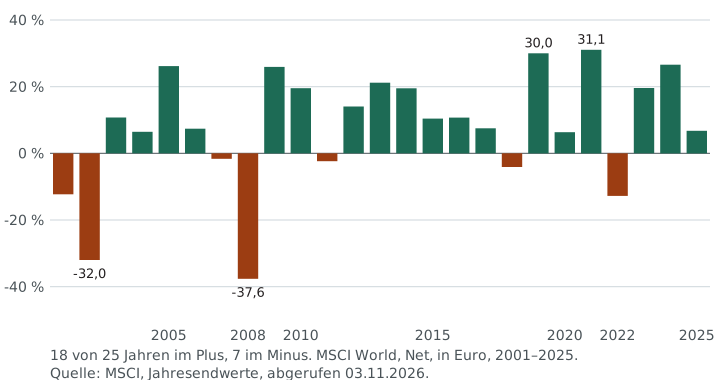
Von 25 Kalenderjahren waren 18 im Plus und 7 im Minus. Das schlechteste Jahr war 2008 mit −37,6 %, das beste 2021 mit +31,1 %. Ein „normales“ Jahr gibt es kaum: Meist ist es deutlich mehr oder deutlich weniger als der Durchschnitt.
Risiko des MSCI World-Index
Die Rendite ist keine gerade Linie nach oben. Das wichtigste Maß für das Risiko ist der maximale Einbruch (Maximum Drawdown): um wie viel der Index von einem Höchststand bis zum nächsten Tiefpunkt gefallen ist.
| Krise | Von – bis | Einbruch in Euro¹ | Wieder auf altem Höchststand¹ |
|---|---|---|---|
| Dotcom-Krise | Jänner 2001 – März 2003 | −47,1 % | erst Februar 2013 |
| Finanzkrise | Mai 2007 – Februar 2009 | −49,0 % | Februar 2013 |
| Corona-Krise | Jänner – März 2020 | −19,8 % (zwischendurch −33,8 %²) | November 2020 |
| Zinswende | Dezember 2021 – September 2022 | −13,4 % | Dezember 2023 |
Quelle: MSCI World (EUR) Net, Monatsendwerte, eigene Auswertung. ¹ Gemessen an Monatsendwerten; innerhalb eines Monats war es teils tiefer. ² MSCI-Factsheet 2020, Tageswerte.
Warum nennt das MSCI-Factsheet einen einzigen Einbruch von −53,6 % von Mai 2001 bis März 2009 (Tageswerte)? Weil der Index in Euro zwischen den beiden Krisen nie über seinen alten Höchststand von 2001 gekommen ist. 2007 fehlte nur ganz wenig. Für jemanden, der 2001 eingestiegen ist, war das also ein einziger, langer Einbruch: Über die Hälfte des Geldes war zwischenzeitlich weg, und es hat rund zwölf Jahre gedauert, bis der alte Stand wieder erreicht war. Solche Einbrüche muss man verkraften können – finanziell und mit den Nerven.
Wie lange sollte man investiert bleiben?
Ich habe nachgerechnet, wie oft man mit dem MSCI World in Euro nach einer bestimmten Haltedauer im Minus gewesen wäre. Dafür habe ich jeden Monat seit Ende 2000 als möglichen Einstieg genommen:
| Haltedauer | Zeiträume | davon im Minus | schlechtester Fall pro Jahr |
|---|---|---|---|
| 1 Jahr | 299 | 69 (23 %) | −39,4 % |
| 5 Jahre | 251 | 49 (20 %) | −5,4 % |
| 10 Jahre | 191 | 12 (6 %) | −1,6 % |
| 15 Jahre | 131 | 0 | +2,4 % |
Quelle: MSCI World (EUR) Net, Monatsendwerte 29.12.2000 – 30.10.2026, eigene Berechnung.
Sogar nach 10 Jahren war man in einigen Fällen noch im Minus – nämlich wenn man um das Jahr 2000 eingestiegen ist. Erst ab 15 Jahren gab es in diesem Zeitraum keinen Verlust mehr. Das ist nur ein Ausschnitt von gut 25 Jahren und keine Garantie für die Zukunft. Es zeigt aber, warum ich einen Anlagehorizont von mindestens 10, besser 15 Jahren für wichtig halte.
In der Vergangenheit erzielte Renditen sind kein verlässlicher Hinweis auf die Zukunft – und ein Einbruch von über 50 % ist schon einmal passiert.
Wenn du selbst ausprobieren möchtest, wie sich eine Einmalzahlung oder ein Sparplan in bestimmten Jahren entwickelt hätte, gibt es den MSCI World-Rechner von Zendepot. Er rechnet mit einem echten MSCI World-ETF in Euro.
Was der MSCI World nicht abdeckt
So einfach der MSCI World ist – ein paar Dinge solltest du wissen:
- Keine Schwellenländer. China, Indien, Taiwan, Südkorea oder Brasilien fehlen. Am Börsenwert aller großen Unternehmen weltweit machen sie rund 12 % aus (MSCI ACWI, 30.09.2026).
- Keine kleinen Unternehmen. Der Index enthält nur große und mittelgroße Unternehmen.
- Viel USA und viel Technologie. Fast drei Viertel USA, fast ein Drittel IT, und die zehn größten Unternehmen machen über ein Viertel aus. Läuft es in den USA oder bei den großen Technologiekonzernen schlecht, spürst du das deutlich.
- Währungsrisiko. Die Unternehmen notieren großteils in US-Dollar. Fällt der Dollar gegenüber dem Euro, sinkt der Wert in Euro – auch wenn die Aktien gleich bleiben. Umgekehrt genauso.
Wer die Schwellenländer dabei haben möchte, hat zwei einfache Möglichkeiten. Mehr dazu weiter unten.
Wie kann man als Privatanleger aus Österreich in den MSCI World-Index investieren?
Direkt kann man sich am MSCI World nicht beteiligen – aber über einen ETF. Hier werden die Gelder vieler Anlegerinnen und Anleger gesammelt und so in die Index-Unternehmen investiert, dass der ETF möglichst wenig vom Index abweicht. Kaufen kannst du ihn einmalig oder per Sparplan über ein Online-Wertpapierdepot.
Auf justETF gibt es derzeit 31 ETFs auf den MSCI World (Österreich-Ansicht, Stand 02.11.2026). 2020 waren es 16. Die laufenden Kosten liegen zwischen 0,05 % und 0,50 % im Jahr.
Die ETFs unterscheiden sich unter anderem in:
- Anbieter (zum Beispiel iShares, Xtrackers, Amundi, SPDR, UBS)
- Fondswährung (USD, EUR, …)
- Fondsgröße und Alter
- Dividendenbehandlung (thesaurierend oder ausschüttend)
- Nachbildung (vollständig, Sampling oder synthetisch)
- Laufende Kosten (TER … Total Expense Ratio)
- Steuerliche Behandlung in Österreich (Meldefonds oder nicht)
- Aktionen bei bestimmten Brokern
Wie du den richtigen ETF findest
Wie ich aus Tausenden ETFs mit fünf Merkmalen zwei oder drei herausfiltere, zeige ich Schritt für Schritt in einem eigenen Beitrag, der gerade entsteht – mit einer Kurzliste samt ISIN, Kosten und Fondsgröße.
Weitere Infos findest du unter Geld anlegen | 4 einfache Schritte.
Wenn du dir die Auswahl lieber gemeinsam mit mir ansehen möchtest, geht das im Coaching. Weder ich noch irgend jemand anderes verdient dabei an deinem Geld mit. Alles liegt in deiner Hand.
MSCI World oder gleich die ganze Welt?
Neben dem MSCI World gibt es Indizes, die auch die Schwellenländer enthalten:
| Index | Unternehmen | Länder | Anteil Schwellenländer |
|---|---|---|---|
| MSCI World | 1.249 | 23 | 0 % |
| MSCI ACWI (All Country World) | 2.414 | 47 | rund 12 % |
| FTSE All-World | 4.204 | 49 | rund 10 % |
Stand 30.09.2026. Quellen: Factsheets von MSCI und FTSE Russell; Anteil der Schwellenländer aus den Börsenwerten in den Factsheets selbst berechnet.
2020 habe ich hier noch geschrieben, dass ich kein großer Freund dieser Indizes bin: ETFs darauf kosteten rund 0,4 % im Jahr, und thesaurierende Vanguard-ETFs auf den FTSE All-World gab es kaum. Beides gilt so nicht mehr. ETFs auf den MSCI ACWI und den FTSE All-World kosten heute zwischen 0,12 % und 0,20 % im Jahr, also etwa gleich viel wie ein MSCI World-ETF. Und Vanguard hat seit 2019 einen thesaurierenden FTSE All-World-ETF (justETF-Profile, abgerufen 03.11.2026).
Wie nah die beiden Indizes beieinander liegen, zeigt der Vergleich der drei größten thesaurierenden ETFs:
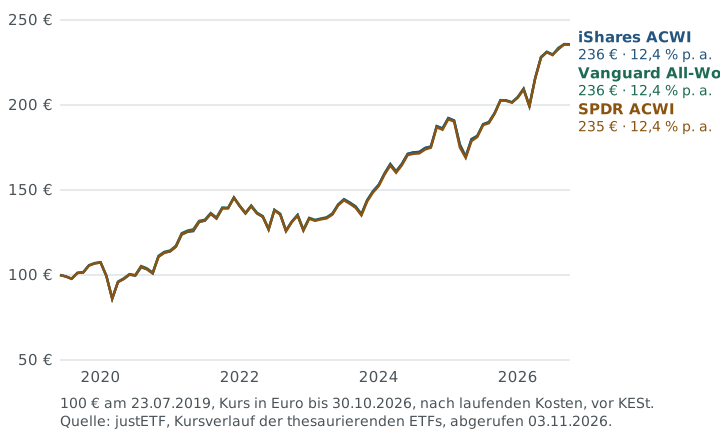
Seit dem Start des Vanguard-ETFs im Juli 2019 liegen die drei praktisch übereinander: Aus 100 € wurden jeweils rund 236 €, das sind rund 12,4 % pro Jahr. Ob MSCI oder FTSE, war für das Ergebnis also kaum entscheidend.
Und so sieht es aus, wenn man MSCI World, Schwellenländer und ACWI vergleicht – hier mit drei ETFs desselben Anbieters, damit Kosten und Nachbildung vergleichbar sind:
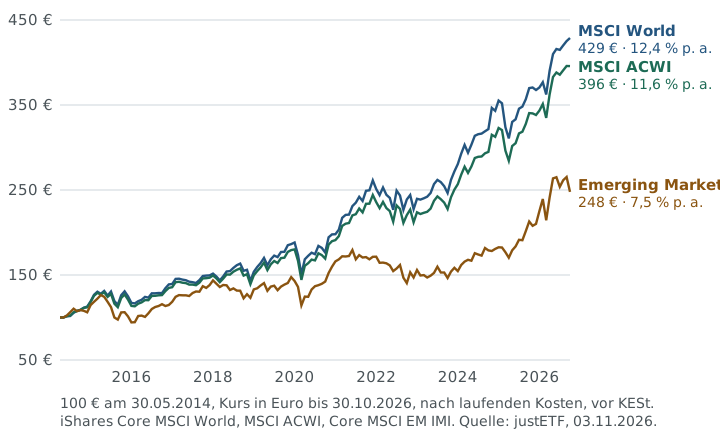
In diesen gut zwölf Jahren haben die Schwellenländer deutlich schlechter abgeschnitten als der MSCI World: 7,5 % gegenüber 12,4 % pro Jahr. Der ACWI liegt mit 11,6 % dazwischen, weil er rund 12 % Schwellenländer enthält. Über die längere Zeit seit Ende 2000 war es umgekehrt: Da lagen die Schwellenländer in Euro mit 8,0 % pro Jahr vor dem MSCI World mit 6,7 % (MSCI-Indexdaten, Net). Welche Region in Zukunft vorne liegt, weiß niemand – genau deshalb streut man breit.
Damit gibt es zwei gleichwertige Wege:
- Ein einziger ETF auf die ganze Welt (MSCI ACWI oder FTSE All-World). Am einfachsten.
- Ein MSCI World-ETF plus ein Schwellenländer-ETF. Das Verhältnis legst du selbst fest.
Wer den zweiten Weg geht, braucht eine Antwort darauf, wie viel Schwellenländer es sein sollen. Nach Börsenwert sind es rund 12 %. Am Welt-BIP haben die Schwellen- und Entwicklungsländer einen viel größeren Anteil: rund 41 % nominal und rund 61 % nach Kaufkraft (IWF, World Economic Outlook Oktober 2026, Werte für 2025). Eine richtige Zahl gibt es hier nicht. Falls dich die Unterschiede zwischen MSCI und FTSE genauer interessieren, kannst du hier bei justETF nachlesen.
Warum ist ein MSCI World-ETF langfristig viel besser als eine Kapitallebensversicherung oder ein Investmentfonds
Ein ETF auf einen breiten Index hat gegenüber den konventionellen, langfristigen Anlageprodukten ein paar entscheidende Vorteile.
- Keine Abschlussprovisionen Bei einer Lebensversicherung beträgt die Abschlussprovision oft rund 5 % der gesamten Prämiensumme, teils 6 bis 7 % (Arbeiterkammer Wien, Studie „Provisionen vs. Honorare im Finanzvertrieb“, 2023; parlamentarische Anfrage 15860/J, 2023). Bei 30 Jahren Laufzeit sind das etwa eineinhalb Jahresprämien. Bei den meisten Verträgen werden diese Kosten in den ersten fünf Jahren abgezogen. Eine gesetzliche Obergrenze wie in Deutschland (2,5 % der Prämiensumme) habe ich für Österreich nicht gefunden. Meist dauert es viele Jahre, bis die Versicherung endlich im Plus ist. Bei österreichischen Aktienfonds zahlt man Ausgabeaufschläge bis zu rund 4 bis 5 %.
- Keine Bestandsprovisionen Bei Investmentfonds gibt es sogenannte Kickback-Zahlungen und bei Versicherungen normale Bestandsprovisionen, die jährlich bis zu 1 % des gesamten investierten Kapitals betragen.
- Viel niedrigere laufende Kosten ETFs auf breite Indizes haben laufende Kosten von etwa 0,05 – 0,25 % im Jahr. Österreichische Aktienfonds verlangen laut Finanzmarktaufsicht im Schnitt 1,46 % Verwaltungsgebühr im Jahr, dazu Transaktionskosten (FMA-Marktstudie, Daten Ende 2024). Das ist ein Vielfaches. Bei Kapital-Lebensversicherungen und Zukunftsvorsorgen hat man meist keine Ahnung, welche Kosten die Versicherung berechnet und welche im Deckungsstock oder in den Fonds anfallen.
- Schlechte bis keine Transparenz In den meisten Fällen weiß man nicht, wie viel die Versicherung, die Bank, der Vermögensberater oder auch die Fondsgesellschaft (nach echten Kosten) verdienen. Diese Kosten nagen naturgemäß kräftig an der eigenen Rendite. Man weiß auch nicht, welche Rendite zum Beispiel die Veranlagung in der Lebensversicherung gebracht hat.
- Geringere bis keine Flexibilität Bei Versicherungen zahlt man hohe „Strafen“, falls man vorzeitig aussteigen möchte, und man ist auf den guten Willen der Versicherung angewiesen. Letzteren sucht man meistens vergeblich. Bei Investmentfonds ist die Flexibilität ähnlich hoch wie bei ETFs, nur brauchen viele die Unterstützung des Beraters bzw. Verkäufers.
- Steuervorteile bzw. staatliche Förderungen sind meist ein Scheinargument In den allermeisten Lebensversicherungen werden die staatlichen Förderungen durch hohe Kosten und schlechte Veranlagung mehr als überkompensiert. Österreichische Anleger steigen nach meiner Erfahrung meist schlechter aus.
Wenn du dich zum Thema weiter vertiefen möchtest, dann kann ich dir folgende Beiträge empfehlen: Kündigung der Zukunftsvorsorge; Bankberatung | Viel teurer als man denkt
Häufige Fragen zum MSCI World
Welche Unternehmen sind im MSCI World? 1.249 große und mittelgroße Unternehmen aus 23 Industrieländern. Die größten sind NVIDIA, Apple und Microsoft; die zehn größten machen zusammen 27,9 % aus (30.09.2026). Mehr im Abschnitt Welche Unternehmen sind im MSCI World-Index?
Ist Österreich im MSCI World? Ja. Enthalten sind Erste Group, BAWAG, OMV, Raiffeisen Bank International und Verbund, zusammen mit rund 0,08 %.
Wie viele Länder sind im MSCI World? 23 Industrieländer. Schwellenländer wie China, Indien, Taiwan oder Brasilien sind nicht dabei. Griechenland kommt im Mai 2027 dazu.
Welche Rendite hatte der MSCI World? In Euro 6,7 % pro Jahr seit Ende 2000 und 12,7 % pro Jahr in den zehn Jahren bis September 2026, jeweils vor Kosten und KESt. Vergangene Renditen sind kein verlässlicher Hinweis auf die Zukunft.
Wie lange sollte ich investiert bleiben? Mindestens 10, besser 15 Jahre. Nach 15 Jahren war man seit 2000 in keinem Fall im Minus, nach 10 Jahren in 6 % der Fälle schon. Siehe Wie lange sollte man investiert bleiben?
MSCI World oder MSCI ACWI? Der ACWI enthält zusätzlich rund 12 % Schwellenländer. ETFs darauf kosten heute ähnlich wenig. Beide Wege sind gleichwertig, siehe MSCI World oder gleich die ganze Welt?
Zusammenfassung
Der MSCI World-Index ist einer der bekanntesten Aktienindizes der Welt. Er bildet die Wertentwicklung von rund 1.250 großen und mittelgroßen Unternehmen aus 23 Industrieländern ab (Stand 30.09.2026). Durch die Index-Logik verdrängen wachsende Unternehmen die schrumpfenden – wir brauchen uns also nicht um die mühsame Aktienauswahl kümmern.
Was du mitnehmen solltest:
- Er ist heute zu fast drei Vierteln ein US-Index und zu fast einem Drittel Technologie.
- Schwellenländer fehlen. Wer sie will, nimmt einen ETF auf die ganze Welt oder mischt einen Schwellenländer-ETF dazu.
- Die Rendite war in der Vergangenheit gut: 6,7 % pro Jahr in Euro seit Ende 2000, 12,7 % pro Jahr in den letzten 10 Jahren – jeweils vor Kosten und KESt.
- Das Risiko ist echt: −53,6 % zwischen 2001 und 2009, und zwölf Jahre bis zum alten Höchststand.
- Zeit ist der wichtigste Baustein: Bei 15 Jahren Haltedauer gab es seit 2000 keinen Verlust.
Wie hoch die Rendite in Zukunft sein wird, lässt sich nicht prognostizieren. Ich bin aber der Ansicht, dass man mit einem breit gestreuten Aktien-ETF langfristig faire Renditen über der Inflation erzielen kann. Wenn du dein Geld sehr wahrscheinlich in den nächsten 10 Jahren benötigst, dann investiere es lieber nicht in einen Aktien-ETF.
Ich selbst investiere seit vielen Jahren in ETFs, die auf dem MSCI World aufbauen. Heute ist mein Haupt-ETF eine nachhaltige Variante davon, dazu kommt ein ETF auf den FTSE All-World. Mehr dazu im Beitrag Wo ich mein Geld investiere.
Viel Erfolg beim Investieren.
Dein Johann
Quellen
- MSCI World Index (USD) Net und (EUR) Net, Factsheets Stand 30.09.2026 (Unternehmen, Länder, Branchen, Top 10, Renditen, maximaler Einbruch); msci.com, abgerufen 03.11.2026.
- MSCI, Index-Datensuche: Monatsendwerte MSCI World (EUR und USD, Net), MSCI ACWI und MSCI Emerging Markets (EUR, Net), 29.12.2000 – 30.10.2026; abgerufen 03.11.2026. Verlauf, Jahresrenditen, Sparplan und Haltedauer sind eigene Berechnungen daraus.
- MSCI ACWI, MSCI Emerging Markets, MSCI North America, MSCI Pacific und MSCI Austria, Factsheets Stand 30.09.2026; FTSE All-World Factsheet, FTSE Russell, Stand 30.09.2026.
- MSCI, Global Investable Market Indexes Methodology (Zusammenfassung), Juli 2026 (vierteljährliche Überprüfung).
- MSCI, Pressemitteilung zur Umstufung Griechenlands, 31.03.2026; MSCI Market Classification Review, 11.06.2013.
- STOXX, Factsheets EURO STOXX 50, STOXX Europe 50 und STOXX Europe 600, Stand 30.09.2026; STOXX, DAX-Indexseite, abgerufen 03.11.2026.
- S&P Dow Jones Indices, S&P 500 Factsheet, Stand 31.07.2026.
- Wiener Börse, ATX-Factsheet Stand 30.09.2026 und Tagesstatistik Marktkapitalisierung, 03.11.2026.
- iShares Core MSCI World UCITS ETF (IE00B4L5Y983), Positionen per 02.11.2026 (Gewichte der österreichischen Unternehmen).
- justETF, MSCI World-ETFs (Österreich-Ansicht), Stand 02.11.2026; justETF-Profile der ACWI- und FTSE-All-World-ETFs, abgerufen 03.11.2026.
- IWF, World Economic Outlook Oktober 2026, Anteil der Schwellen- und Entwicklungsländer am Welt-BIP.
- FMA, Marktstudie Fondsgebühren in Österreich, 10.10.2025 (Daten 31.12.2024).
- Arbeiterkammer Wien, Staudinger/Prantner, „Provisionen vs. Honorare im Finanzvertrieb“, 01.12.2023; Parlament, Anfrage 15860/J vom 03.08.2023 (Abschlussprovisionen bei Lebensversicherungen).
Video: MSCI World-Index einfach erklärt (YouTube, 2020) – das Video ist von 2020, die Zahlen darin sind nicht mehr aktuell.
Allgemeine Information, keine Anlageberatung. Geldanlage ist mit Risiken verbunden, bis hin zum Verlust des eingesetzten Kapitals; frühere Wertentwicklungen sind kein verlässlicher Hinweis auf künftige. Links mit „Partnerlink“ bringen mir eine Vergütung. Mehr dazu