Produkte bei justETF
3.351
Österreich-Ansicht, 3.11.2026
Nach fünf Filtern
23
ETFs erfüllen alle fünf Merkmale
Für den Sparplan reichen
1 bis 2
ETFs
Inhalt
- Fünf Merkmale | Von Tausenden auf eine Handvoll
- Zwei Wege | Ein ETF oder zwei
- Die Kurzliste | Diese ETFs erfüllen die Kriterien
- Wo du diese ETFs per Sparplan besparen kannst
- Wie viel Geld am Verrechnungskonto bleiben sollte
- Was ich selbst habe
- Was du nicht brauchst
- Fazit | Anfangen ist wichtiger als der perfekte ETF
- Quellen
„Welchen ETF soll ich nehmen?“ An dieser Frage bleiben im Coaching mehr Leute hängen als an jeder anderen. Das Depot ist schnell eröffnet. Dann öffnet man justETF, sieht 3.351 Produkte – und macht den Laptop wieder zu.
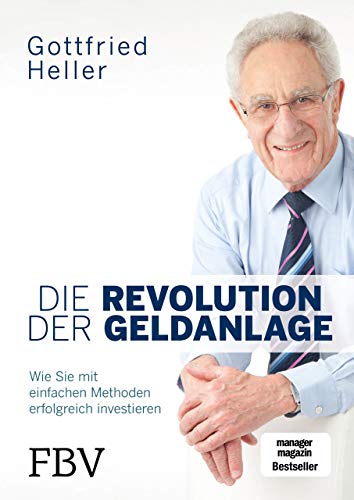
Ich kann das gut verstehen. Bei mir lief es anders: Anfang 2018 habe ich mir zum Glück das Buch „Die Revolution der Geldanlage“ von Gottfried Heller gekauft. Es hat mir gezeigt, wie viel man mit einfachen Indexfonds erreichen kann. Seine Strategie habe ich gleich mit mehreren ETFs nachgebaut. Das war ein vernünftiger Weg, aus heutiger Sicht für den Anfang aber viel zu kompliziert. Ich habe viel daraus gelernt und gehe heute einen einfacheren Weg.
Heute weiß ich: Für einen langfristigen Sparplan reichen ein oder zwei ETFs. Der Rest ist Auswahl, die du nicht brauchst.
In diesem Beitrag zeige ich dir, mit welchen fünf Merkmalen ich filtere und wie viele ETFs nach jedem Schritt übrig bleiben. Dann gibt es zwei einfache Wege und eine Kurzliste von ETFs, die diese Kriterien erfüllen – mit ISIN, Kosten, Fondsgröße und Meldefonds-Status, jeweils mit Stichtag und Quelle. Zum Schluss siehst du, wo du diese ETFs per Sparplan besparen kannst.
Worum es nicht geht: Was ein ETF ist, erkläre ich in Was ist ein ETF? Einfache Erklärung für Österreicher, welcher Broker passt in Welcher Online-Broker passt?. Und: Das hier ist keine Empfehlung für deine Situation, sondern meine Methode, offengelegt. Eine persönliche Empfehlung gibt es im Coaching.
Fünf Merkmale | Von Tausenden auf eine Handvoll
1 | Weltweit breit gestreut
Ein Sparplan läuft 10, 20 oder 30 Jahre. In dieser Zeit weiß niemand, welches Land, welche Branche oder welches Thema vorne liegt. Deshalb investiere ich in die ganze Welt – in Tausende Unternehmen auf einmal.
Bei justETF (Österreich-Ansicht) sind 2.077 Aktien-Produkte gelistet, 703 davon mit der Region „Welt“. Darunter sind aber viele Themen-, Dividenden- und Faktor-ETFs, die nur einen kleinen Teil der Welt abbilden. Breit gestreut sind die ETFs auf vier große Indizes:
- MSCI World – rund 1.250 Unternehmen aus 23 Industrieländern: 31 ETFs
- MSCI ACWI (All Country World) – rund 2.400 Unternehmen aus 47 Industrie- und Schwellenländern: 7 ETFs
- FTSE All-World – rund 4.200 Unternehmen aus 49 Ländern: 7 ETFs
- MSCI Emerging Markets – rund 1.170 Unternehmen aus 24 Schwellenländern, als Ergänzung zum MSCI World: 21 ETFs
Dazu kommen ein paar enge Verwandte, die zusätzlich kleinere Unternehmen enthalten (MSCI ACWI IMI, MSCI EM IMI) oder die Schwellenländer nach FTSE abgrenzen (FTSE Emerging): noch einmal 7 ETFs. Zusammen sind das 73 ETFs. Mehr über den MSCI World und wie ein Index funktioniert, steht im Beitrag MSCI World-Index | Zusammensetzung, Rendite und Risiko.
2 | Niedrige laufende Kosten (TER)
Die TER (Total Expense Ratio) zieht der ETF jedes Jahr still vom Fondsvermögen ab. Sie wirkt klein, läuft aber jedes Jahr auf dein ganzes Depot. Ein ETF mit 0,20 % TER kostet bei 200 € im Monat über 20 Jahre rund 1.000 € – ohne Wertzuwachs gerechnet. Das habe ich im Beitrag Welcher Online-Broker passt? nachgerechnet.
Mein Filter: höchstens 0,25 % im Jahr. Breite Welt-ETFs gibt es heute ab 0,05 %, die teuersten liegen bei 0,50 %. Übrig bleiben 62 ETFs.
Aber Vorsicht: Eine niedrigere TER heißt nicht automatisch, dass der ETF den Index besser nachbildet. Was am Ende bei dir ankommt, zeigt die Tracking-Differenz – der Unterschied zwischen der Rendite des ETFs und der seines Index, nach allen Kosten. Sie kann höher oder niedriger sein als die TER, etwa weil ein Fonds Wertpapiere verleiht oder Dividenden unterschiedlich besteuert werden. Für mich ist die TER deshalb ein Filter, aber kein Grund, den einen ETF dem anderen vorzuziehen.
3 | Fondsgröße
Ein großer ETF wird mit hoher Wahrscheinlichkeit nicht geschlossen oder mit einem anderen verschmolzen. Das passiert bei kleinen Fonds immer wieder – und dann musst du deinen Sparplan umstellen. Auch die Spanne zwischen Kauf- und Verkaufskurs ist bei großen ETFs meist kleiner.
Mein Filter: mindestens 1 Mrd. € Fondsvermögen. Hier fallen 25 ETFs heraus, übrig bleiben 37 ETFs. Auch ganz neue, günstige ETFs fallen vorerst heraus, etwa ein FTSE All-World-ETF von Xtrackers (IE000L6ZMMC4) mit 0,07 % TER und 183 Mio. € Fondsvermögen (justETF, 10.11.2026).
Wie schnell sich etwas ändert, habe ich selbst erlebt: Den Lyxor Core MSCI World hatte ich 2019 gekauft. Im Februar 2025 wurde er – inzwischen unter dem Namen Amundi, mit über 6 Mrd. € – mit einem anderen Amundi-ETF verschmolzen. Die alte ISIN gibt es nicht mehr.
Steuerlich gilt der Umtausch deiner Anteile bei einer Verschmelzung in Österreich in der Regel nicht als Verkauf: Deine Anschaffungskosten laufen im neuen Fonds weiter. Bei Verschmelzungen über Ländergrenzen – wie bei meinem Amundi-ETF von Luxemburg nach Irland – kann aber auf Ebene des Fonds ein Teil der stillen Gewinne steuerpflichtig werden. Dann behält dein Broker KESt ein, obwohl du nichts verkauft hast. Dieser Betrag erhöht dafür deine Anschaffungskosten, du zahlst ihn also nicht doppelt. Wird ein Fonds dagegen ganz aufgelöst, zählt das wie ein Verkauf: Dann wird KESt auf deinen gesamten Kursgewinn fällig.
Ein großer ETF schützt vor beidem nicht sicher, macht es aber deutlich unwahrscheinlicher.
4 | Österreichischer Meldefonds
Das ist das Merkmal, das in deutschen Ratgebern fehlt. Ein Meldefonds meldet seine steuerpflichtigen Erträge jedes Jahr an die Oesterreichische Kontrollbank (OeKB). Dann zahlst du KESt nur auf das, was der Fonds tatsächlich erwirtschaftet hat, und dein steuereinfacher Broker zieht sie automatisch ab.
Meldet ein Fonds nicht, wird pauschal besteuert: Als Ertrag gelten 90 % des Kursanstiegs im Kalenderjahr, mindestens aber 10 % des Rücknahmepreises am Jahresende – auch in einem Jahr, in dem der ETF gefallen ist. Darauf fallen 27,5 % KESt an.
Die Österreich-Ansicht von justETF zeigt die ETFs, die hier zum Vertrieb zugelassen sind. Ob ein ETF auch Meldefonds ist, steht auf einem anderen Blatt. Ich habe alle 37 ETFs auf my.oekb.at unter „Steuerdaten zu Fonds“ nachgesehen: Alle sind Meldefonds, bei großen Welt-ETFs ist das der Normalfall. Es ist ein kurzer Blick – steht bei „KESt-Meldefonds“ ein J, passt es.
5 | Thesaurierend oder ausschüttend
Thesaurierend heißt: Dividenden bleiben im ETF und werden automatisch wieder angelegt. Ausschüttend heißt: Sie kommen auf dein Verrechnungskonto.
Anders als in Deutschland hat thesaurierend in Österreich keinen Steuervorteil. Die Erträge eines thesaurierenden Meldefonds werden jedes Jahr als „ausschüttungsgleiche Erträge“ besteuert. Für mich zählt etwas anderes: Bei thesaurierenden ETFs muss ich mich um nichts kümmern, der Zinseszins arbeitet von allein. Deshalb nehme ich thesaurierende ETFs. Wer regelmäßig Geld aus dem Depot beziehen möchte, etwa in der Pension, kann auch einen ausschüttenden nehmen. Eines musst du bei thesaurierenden ETFs aber wissen: Die KESt wird einmal im Jahr von deinem Verrechnungskonto abgebucht. Wie viel dort liegen sollte, steht weiter unten.
Übrig bleiben 23 ETFs: 5 für die ganze Welt, 8 auf den MSCI World und 10 auf die Schwellenländer.
Der Trichter auf einen Blick
| Schritt | Übrig |
|---|---|
| Alle Produkte bei justETF (Österreich-Ansicht) | 3.351 |
| Aktien, Region „Welt“ | 703 |
| 1 | Breit gestreut: ETFs auf die großen Welt-Indizes | 73 |
| 2 | TER bis 0,25 % | 62 |
| 3 | Fondsvermögen ab 1 Mrd. € | 37 |
| 4 | Österreichischer Meldefonds | 37 |
| 5 | Thesaurierend | 23 |
Quelle: justETF, Österreich-Ansicht, Indexseiten Stand 02.11.2026; Meldefonds-Status: OeKB; abgerufen und gezählt am 03.11.2026.
23 ETFs sind immer noch zu viele, um sich zu entscheiden. Deshalb kommt jetzt die eigentliche Frage: Ein ETF oder zwei?
Zwei Wege | Ein ETF oder zwei
Aus den übrig gebliebenen ETFs baust du dir deinen Sparplan auf einem von zwei Wegen. Beide sind gleichwertig.
Weg 1 | Ein ETF für die ganze Welt
Ein ETF auf den FTSE All-World oder den MSCI ACWI enthält Industrie- und Schwellenländer in einem. Die Schwellenländer machen darin rund 10 bis 12 % aus, so wie es ihrem Börsenwert entspricht (MSCI- und FTSE-Factsheets, Stand 30.09.2026).
Vorteil: Ein einziger Sparplan, du musst nie umschichten. Nachteil: Das Verhältnis zwischen Industrie- und Schwellenländern kannst du nicht selbst bestimmen.
Weg 2 | Zwei ETFs: Industrieländer plus Schwellenländer
Ein ETF auf den MSCI World (Industrieländer) und einer auf die MSCI Emerging Markets (Schwellenländer). Das Verhältnis legst du selbst fest, zum Beispiel:
- 90 zu 10 – entspricht ungefähr dem Börsenwert der Schwellenländer, also fast dasselbe wie Weg 1.
- 60 zu 40 – entspricht ungefähr ihrem Anteil an der Weltwirtschaft. Die Schwellenländer erwirtschaften heute rund 40 % des weltweiten Bruttoinlandsprodukts (IWF, World Economic Outlook, in US-Dollar). Ich selbst hatte lange 70 zu 30.
Bei 200 € im Monat und 60 zu 40 sind das zwei Sparpläne über 120 € und 80 €.
Vorteil: Du bestimmst den Anteil der Schwellenländer. Nachteil: Zwei Sparpläne, und mit der Zeit verschiebt sich das Verhältnis. Wer diesen Weg geht, schaut am besten einmal im Jahr darauf.
Das Verhältnis wieder herzustellen nennt man Rebalancing. Die klassische Variante: einen ETF verkaufen, um den anderen nachzukaufen. Davon rate ich ab. Mit jedem Verkauf realisierst du Gewinne, und darauf fallen 27,5 % KESt an. Das Geld arbeitet dann nicht mehr für dich.
Ich würde stattdessen ein Soft-Rebalancing machen: nichts verkaufen, sondern nur die Sparpläne anpassen. Ist der Anteil der Schwellenländer zum Beispiel zu klein geworden, setzt du den MSCI World-Sparplan eine Zeit lang aus und besparst nur den Schwellenländer-ETF – so lange, bis das Verhältnis wieder stimmt. Danach laufen wieder beide Sparpläne. Das kostet keine Steuer und ist in ein paar Minuten erledigt.
Ich selbst habe Weg 2 lange so gemacht. Heute bin ich auf einen einzigen ETF umgestiegen – noch einfacher.
Und Core-Satellite?
Vielleicht bist du schon über „Core-Satellite“ gestolpert: ein Welt-ETF als Kern, dazu kleine „Satelliten“ – Themen-ETFs wie Technologie oder Wasser, Small Caps, Faktor-ETFs oder auch einzelne Aktien. Für Einsteiger halte ich das für unnötig. Die Satelliten-ETFs stecken zum größten Teil schon im Kern, sie machen den Sparplan komplizierter, und die Erfahrung aus dem Coaching zeigt: Gerade die Satelliten verleiten dazu, ständig umzuschichten.
Ich spreche da aus eigener Erfahrung. 2018 und 2019 habe ich selbst neben dem MSCI World noch Small Caps aus Europa und den USA, einen Value-Faktor-ETF und ein paar andere dazugekauft. Heute bespare ich keinen davon mehr. Verkauft habe ich sie aber nicht, denn meine Regel ist: einmal kaufen und dann über Jahrzehnte halten.
Die Kurzliste | Diese ETFs erfüllen die Kriterien
Aus den 23 ETFs, die alle fünf Merkmale erfüllen, zeige ich dir je Gruppe drei ETFs, sortiert nach Fondsvermögen. Das ist keine Kaufempfehlung und keine Rangliste. Die anderen 14 erfüllen die Kriterien genauso, und manche haben eine niedrigere TER – etwa der UBS Core MSCI World mit 0,06 %.
Kosten, Fondsgröße und Ertragsverwendung laut justETF, Stand 10.11.2026. Meldefonds-Status laut OeKB, abgerufen 03.11.2026.
Für Weg 1 | Ein ETF für die ganze Welt
| ETF | ISIN | Index | TER | Fondsgröße | Meldefonds (OeKB) |
|---|---|---|---|---|---|
| Vanguard FTSE All-World UCITS ETF (USD) Accumulating | IE00BK5BQT80 | FTSE All-World | 0,14 % | 55.173 Mio. € | ja |
| iShares MSCI ACWI UCITS ETF (Acc) | IE00B6R52259 | MSCI ACWI | 0,20 % | 30.670 Mio. € | ja |
| SPDR MSCI All Country World UCITS ETF (Acc) | IE00B44Z5B48 | MSCI ACWI | 0,12 % | 18.049 Mio. € | ja |
Alle drei sind thesaurierend. Vanguard hat die TER im Juli 2026 von 0,19 % auf 0,14 % gesenkt. Der Vanguard-ETF bildet den FTSE All-World mit rund 4.200 Unternehmen ab, die beiden anderen den MSCI ACWI mit rund 2.400 – in der Wirkung sind sie sehr ähnlich.
Wie ähnlich, zeigt der Vergleich seit Juli 2019, dem ersten Tag, an dem es alle drei gab. Die Linien liegen fast genau übereinander – in guten Jahren genauso wie im Corona-Crash 2020 und im schwachen Börsenjahr 2022.
Wertentwicklung in Euro seit 24.07.2019 (Start = 100)
- Vanguard FTSE All-World
- iShares MSCI ACWI
- SPDR MSCI ACWI
| ETF | gesamt | pro Jahr | Corona-Crash 2020 | Jahr 2022 |
|---|---|---|---|---|
| Vanguard FTSE All-World | 132,3 % | 12,2 % | -33,5 % | -13,0 % |
| iShares MSCI ACWI | 132,5 % | 12,3 % | -33,6 % | -13,1 % |
| SPDR MSCI ACWI | 132,2 % | 12,2 % | -33,6 % | -13,2 % |
Über sieben Jahre trennen die drei weniger als ein halber Prozentpunkt. Auch in den Krisen sind sie gemeinsam gefallen und gemeinsam wieder gestiegen. Welchen der drei du nimmst, spielt für dein Ergebnis kaum eine Rolle. Wichtiger ist, dass du in so einem Rückgang von einem Drittel nicht verkaufst.
Für Weg 2 | Industrieländer (MSCI World)
| ETF | ISIN | TER | Fondsgröße | Meldefonds (OeKB) |
|---|---|---|---|---|
| iShares Core MSCI World UCITS ETF (Acc) | IE00B4L5Y983 | 0,20 % | 128.202 Mio. € | ja |
| Xtrackers MSCI World UCITS ETF 1C | IE00BJ0KDQ92 | 0,12 % | 21.485 Mio. € | ja |
| SPDR MSCI World UCITS ETF (Acc) | IE00BFY0GT14 | 0,12 % | 18.252 Mio. € | ja |
Für Weg 2 | Schwellenländer (Emerging Markets)
| ETF | ISIN | Index | TER | Fondsgröße | Meldefonds (OeKB) |
|---|---|---|---|---|---|
| iShares Core MSCI EM IMI UCITS ETF (Acc) | IE00BKM4GZ66 | MSCI EM IMI | 0,18 % | 36.007 Mio. € | ja |
| Xtrackers MSCI Emerging Markets UCITS ETF 1C | IE00BTJRMP35 | MSCI EM | 0,18 % | 11.276 Mio. € | ja |
| iShares MSCI EM UCITS ETF (Acc) | IE00B4L5YC18 | MSCI EM | 0,18 % | 8.652 Mio. € | ja |
Alle sind thesaurierend und kaufen die Aktien selbst (physisch). Der iShares Core EM IMI enthält zusätzlich kleinere Unternehmen (IMI = Investable Market Index), rund 2.900 statt rund 1.160.
Unter den übrigen ETFs sind auch synthetische (etwa der Amundi Core MSCI Emerging Markets Swap mit 0,14 % TER). Sie kaufen die Aktien nicht selbst, sondern bekommen die Indexentwicklung über einen Tauschvertrag (Swap) mit einer Bank. Das ist erlaubt und streng reguliert, aber weniger anschaulich. Für einen ersten Sparplan nehme ich lieber einen physischen.
Wo du diese ETFs per Sparplan besparen kannst
Kosten je Sparplan-Ausführung, Stand 03.11.2026. Bei Trade Republic und Scalable Capital sind Sparpläne generell gebührenfrei. Ob ein bestimmter ETF dort besparbar ist, zeigen beide nur nach der Anmeldung; die Angaben stammen aus den Sparplan-Übersichten auf justETF.
| ETF | Trade Republic | Scalable | flatex | DADAT | easybank |
|---|---|---|---|---|---|
| Vanguard FTSE All-World | 0 € | 0 € | 1,50 € | 0 €¹ | 1,25 € |
| iShares MSCI ACWI | 0 € | 0 € | 1,50 € | 0,75 € | – |
| SPDR MSCI ACWI | 0 € | 0 € | 1,50 € | – | 1,25 € |
| iShares Core MSCI World | 0 € | 0 € | 1,50 € | 0,75 € | 0 € |
| Xtrackers MSCI World | 0 € | 0 € | 0 € | 0 €¹ | 0 € |
| SPDR MSCI World | 0 € | 0 € | 1,50 € | – | 1,25 € |
| iShares Core MSCI EM IMI | 0 € | 0 € | 1,50 € | 0,75 € | 0 € |
| Xtrackers MSCI EM | 0 € | 0 € | 0 € | 0 €¹ | 0 € |
| iShares MSCI EM | 0 € | 0 € | 1,50 € | – | – |
„–“ = kein Sparplan auf diesen ETF gefunden. flatex: alle neun ETFs laut Fondssuche auf flatex.at sparplanfähig, Stand 10.11.2026; kostenlos sind nur die ETFs aus der Liste der Premium-ETF-Sparpläne. ¹ DADAT nennt kostenlose Sparpläne je Anbieter (u. a. Vanguard, Xtrackers), nicht je ISIN.
Die kleinste mögliche Sparrate liegt bei flatex bei 25 €, bei DADAT bei 10 € und bei easybank bei 50 €. Bei easybank gelten die 1,25 € je Ausführung außerdem nur bis zu einer Rate von 1.500 €. Wer mehr auf einmal anspart, zahlt 0,175 % der Rate, bei 2.000 € also 3,50 €.
Was mir dabei aufgefallen ist: Bei den beiden Xtrackers-ETFs fällt bei allen fünf Brokern keine Ausführungsgebühr an. Für einen Brokerwechsel später ist das praktisch. Beide ETFs habe ich selbst im Depot, siehe Offenlegung unten.
Depot eröffnen: Trade Republic, Scalable Capital, flatex, DADATPartnerlink, easybankPartnerlink. Was die Broker sonst kosten, Depotgebühren eingerechnet, steht in Welcher Online-Broker passt?.
Wie viel Geld am Verrechnungskonto bleiben sollte
Ein thesaurierender ETF schüttet nichts aus – trotzdem zahlst du jedes Jahr KESt. Der Fonds meldet seine „ausschüttungsgleichen Erträge“ an die OeKB, und dein Broker bucht die KESt darauf vom Verrechnungskonto ab. Nicht vom ETF, sondern vom Bargeld daneben.
Wann das passiert, hängt vom ETF ab: 4 bis 7 Monate nach dem Ende seines Geschäftsjahres. Beim Vanguard FTSE All-World ist es meist im Jänner, bei den SPDR-ETFs im Oktober, bei den Xtrackers-ETFs im Juli. Wer zwei ETFs hat, hat also zwei Termine im Jahr.
Wie viel das ist, habe ich für die ETFs aus der Kurzliste und für meinen eigenen nachgesehen: in allen Jahresmeldungen der Geschäftsjahre 2020 bis 2025 bei der OeKB, verglichen mit dem Anteilswert am Ende des Geschäftsjahres. Im Schnitt waren es 0,38 % des Depotwerts im Jahr, in einzelnen Jahren bis 1,7 %. Bei 20.000 € im ETF sind das typischerweise rund 75 €, im ungünstigen Fall ein paar hundert Euro.
Zur Kontrolle habe ich alle KESt-Abrechnungen aus meinen eigenen flatex-Depots seit 2020 nachgerechnet. Das Ergebnis deckt sich mit den OeKB-Meldungen auf 0,1 Prozentpunkte genau: Beim iShares MSCI World SRI waren es im Schnitt 0,69 % im Jahr, höchstens 1,0 %, beim Xtrackers MSCI World 0,52 %, beim Xtrackers MSCI Emerging Markets nur 0,04 %.
Reicht das Guthaben nicht, rutscht das Verrechnungskonto bei den meisten Brokern ins Minus. Dafür zahlst du Sollzinsen, bei DADAT laut Konditionenblatt 5,9 %, bei flatex 9,50 % im Jahr. Trade Republic behält sich laut Kundenvereinbarung vor, bei einem Minus ohne Vorankündigung Wertpapiere zu verkaufen.
Mir selbst ist das mehrmals passiert: Nach einer KESt-Abbuchung lag mein Verrechnungskonto bei flatex im Minus. Am stärksten war es 2022 bei einem Small-Cap-ETF auf den Russell 2000, den ich noch aus meiner Anfangszeit habe. Für das Geschäftsjahr 2021 wurden auf einen Schlag fast 3 % seines Werts als KESt abgebucht. Bei 10.000 € in diesem ETF wären das rund 290 € gewesen – fast das Achtfache eines breiten Welt-ETFs. Weil ich das Minus jeweils bald ausgeglichen habe, hat es mich nur ein paar Euro Sollzinsen gekostet. Teuer wird es erst, wenn das Minus über Monate stehen bleibt.
Warum gerade dieser ETF? Ein Small-Cap-Index wie der Russell 2000 tauscht jedes Jahr viele Unternehmen aus: Wer groß geworden ist, fliegt hinaus. Der ETF muss diese Aktien verkaufen – nach einem starken Börsenjahr wie 2021 oft mit hohem Gewinn. Solche realisierten Kursgewinne des Fonds zählen in Österreich zu 60 % zu den ausschüttungsgleichen Erträgen. Dazu kommt: Die KESt richtet sich nach dem ganzen Geschäftsjahr des Fonds, wird aber erst Monate später abgebucht. In den schwachen Jahren 2022 und 2023 fiel dafür gar keine KESt an. Bei breiten Welt-ETFs mit großen Unternehmen wird viel weniger umgeschichtet, deshalb bleibt die KESt dort meist unter 1 %.
Was ich daraus mitnehme:
- Bezahlt, aber nicht doppelt: Die KESt auf ausschüttungsgleiche Erträge ist echte Steuer, das Geld ist weg. Sie erhöht aber deine Anschaffungskosten, damit dieser Teil beim späteren Verkauf nicht noch einmal besteuert wird. Unterm Strich zahlst du also nicht mehr, sondern früher – und das Geld fehlt dir in der Zwischenzeit für den Zinseszins. Fällt der ETF bis zum Verkauf unter die erhöhten Anschaffungskosten, entsteht ein Verlust, den du nur im selben Jahr mit anderen Kapitalerträgen ausgleichen kannst.
- Puffer vor den Terminen: Schau einmal in der OeKB-Meldung deines ETFs nach, in welchem Monat die KESt üblicherweise kommt, und leg vorher Geld aufs Verrechnungskonto.
- Nicht verkaufen, um der KESt zu entgehen: Ein Verkauf löst die KESt auf deinen ganzen Kursgewinn aus – das ist fast immer teurer.
- Spezial-ETFs kosten mehr Aufmerksamkeit: Small Caps, Faktor- oder Themen-ETFs schichten mehr um. Auch das spricht für einen einfachen Welt-ETF.
Meine Faustregel: Lass rund 1 % deines ETF-Depotwerts am Verrechnungskonto liegen. Das hat in fast allen Jahren seit 2020 gereicht.
Bei größeren Beträgen – etwa wenn du 100.000 € oder mehr auf einmal anlegst – kannst du überlegen, einen Teil in einen ausschüttenden ETF zu stecken. Dessen Ausschüttungen landen am Verrechnungskonto und bezahlen dort die KESt für den thesaurierenden Teil. Eine Überschlagsrechnung: Ein ausschüttender Welt-ETF hat zuletzt rund 1,3 bis 1,5 % im Jahr ausgeschüttet, nach 27,5 % KESt bleiben rund 1 %. Liegen 70.000 € im thesaurierenden und 30.000 € im ausschüttenden ETF, kommen im Schnitt rund 300 € netto herein, während für den thesaurierenden Teil rund 270 € KESt abgebucht werden (0,38 % von 70.000 €). In einem Jahr mit hoher KESt reicht das nicht ganz – einen kleinen Puffer brauchst du also trotzdem.
Rechner
Wie viel KESt wird für deinen ETF abgebucht?
- Im Schnitt
- 76 €
Abgebucht wird je nach ETF zu einem anderen Termin – schau in der OeKB-Meldung deines ETFs nach.
KESt je Anteil laut OeKB-Jahresmeldungen der Geschäftsjahre 2020–2025 im Verhältnis zum Anteilswert am Ende des Geschäftsjahres, eigene Auswertung, Stand 03.11.2026. Beim Vanguard-ETF Anteilswerte 2020–2023 laut justETF. „Anderer ETF“: Schnitt aller 60 ausgewerteten Meldungen und die Faustregel 1 %. Vergangene Werte sind kein verlässlicher Hinweis auf künftige.
Was ich selbst habe
Meine Strategie ist über die Jahre immer einfacher geworden. Neben einzelnen Aktien habe ich 2018 mit der Strategie aus Gottfried Hellers Buch begonnen (siehe oben): mehrere ETFs nebeneinander, mit Small Caps und Value-Faktor. Später waren es nur noch MSCI World plus Schwellenländer. Heute bespare ich einen einzigen ETF: den iShares MSCI World SRI (IE00BYX2JD69), eine nachhaltige Variante des MSCI World. Er ist mein Haupt-ETF, seit 2020.
Ganz ehrlich: Am ersten meiner fünf Filter scheitert er, weil er mit rund 360 Unternehmen weniger breit gestreut ist als der MSCI World. Das nehme ich bewusst in Kauf, weil ich nicht an Waffen, Kohle oder Tabak verdienen möchte. Warum, erkläre ich im Beitrag Nachhaltige Geldanlage mit ETFs.
Insgesamt habe ich heute drei Depots. Mein Hauptdepot ist bei flatex. Bei Trade Republic und Scalable Capital habe ich zusätzlich je ein Depot eröffnet, seit beide steuereinfach sind – zum Testen für diesen Blog und aus Neugier. Bei Trade Republic läuft dafür ein kleiner Sparplan auf denselben iShares MSCI World SRI, bei Scalable habe ich in den Vanguard FTSE All-World investiert, also Weg 1. Neues Geld fließt bei mir nicht mehr in Einzelaktien. Ein altes Aktiendepot habe ich noch, das lasse ich liegen.
Offenlegung (Stand 10.11.2026): Von den ETFs in diesem Beitrag halte ich selbst den iShares MSCI World SRI (IE00BYX2JD69, mein Haupt-ETF, den ich bespare), den Vanguard FTSE All-World (IE00BK5BQT80), den Xtrackers MSCI World (IE00BJ0KDQ92) und den Xtrackers MSCI Emerging Markets (IE00BTJRMP35). Drei davon stehen in der Kurzliste oben. Die beiden Xtrackers-ETFs habe ich 2019 gekauft und bespare sie nicht mehr. Von den ETF-Anbietern bekomme ich kein Geld. Eine Partnerschaft habe ich nur mit DADAT und easybank. Nur diese Links sind als „Partnerlink“ gekennzeichnet: Eröffnest du darüber ein Depot, bekomme ich eine Provision. Bei Trade Republic, Scalable Capital und flatex bekomme ich nichts. Auch der Link zum Buch von Gottfried Heller ist ein Partnerlink (Amazon). Für dich ändert sich dadurch nichts, und auf die Kurzliste hat das keinen Einfluss – sie ergibt sich nur aus den fünf Merkmalen.
Wo und warum ich investiere, beschreibe ich im Beitrag Wo ich mein Geld investiere.
Was du nicht brauchst
- Themen-ETFs. Künstliche Intelligenz, Wasser, Robotik, saubere Energie: Sie klingen nach Zukunft, sind aber teurer, schwanken stärker und setzen auf ein einziges Thema. Die großen Unternehmen dieser Themen stecken ohnehin schon in deinem Welt-ETF.
- Core-Satellite. Siehe oben: für Einsteiger mehr Aufwand als Nutzen.
- Fünf ETFs mit fast gleichem Inhalt. Ein MSCI World-, ein S&P 500- und ein Nasdaq-ETF nebeneinander sehen nach Streuung aus. In Wahrheit kaufst du Apple, Microsoft und NVIDIA dreimal. Mehr ETFs heißt nicht mehr Streuung.
- Den perfekten ETF. Der Unterschied zwischen 0,12 % und 0,20 % TER sind bei 10.000 € im Depot 8 € im Jahr.
Fazit | Anfangen ist wichtiger als der perfekte ETF
- Fünf Merkmale reichen: weltweit gestreut, TER bis 0,25 %, österreichischer Meldefonds, mindestens 1 Mrd. € Fondsvermögen, thesaurierend.
- Zwei Wege sind gleichwertig: ein ETF für die ganze Welt oder zwei ETFs für Industrie- und Schwellenländer.
- Welcher ETF aus der Kurzliste es wird, ist weniger wichtig als die Frage, ob du anfängst – und ob du in schlechten Jahren dabeibleibst.
Ein ETF, der die fünf Merkmale erfüllt und bei deinem Broker ohne Gebühr besparbar ist, reicht für den Anfang. Alles andere ist Feinschliff.
Wichtig: Das ist keine Anlageberatung. ETFs auf Aktien schwanken: Der MSCI World hat in Euro zwischen 2001 und 2009 zwischenzeitlich 53,6 % verloren (MSCI-Factsheet, Stand 30.09.2026). In der Vergangenheit erzielte Renditen sind kein verlässlicher Hinweis auf die Zukunft. Investiere nur Geld, das du mindestens 10 bis 15 Jahre nicht brauchst, und halte eine eiserne Reserve auf dem Sparkonto.
Wenn du Fragen hast, schreib sie mir gern in die Kommentare.
Viel Erfolg beim Investieren. Dein Johann
Quellen
- justETF, Österreich-Ansicht: Anzahl Produkte und Aktien-ETFs Region „Welt“ (justetf.com/at/find-etf.html), ETFs je Index (justetf.com/at/how-to/msci-world-etfs.html, msci-acwi-etfs.html, ftse-all-world-etfs.html, msci-emerging-markets-etfs.html, Stand 02.11.2026), abgerufen 03.11.2026.
- justETF-Profile der ETFs in der Kurzliste und des iShares MSCI World SRI (TER, Fondsgröße, Ertragsverwendung, Replikation, Sparplan-Angebote), abgerufen 03.11.2026; TER und Fondsgröße erneut abgerufen 10.11.2026.
- OeKB, Steuerdaten zu Fonds (my.oekb.at), Meldefonds-Status je ISIN, abgerufen 03.11.2026.
- MSCI World, MSCI ACWI und MSCI Emerging Markets Index, Factsheets Stand 30.09.2026; FTSE All-World, Factsheet Stand 30.09.2026.
- Ausschüttungsrendite ausschüttender Welt-ETF: Vanguard FTSE All-World (Dist), IE00B3RBWM25, Ausschüttungen 2025 1,52 %, aktuelle Ausschüttungsrendite 1,27 % (justETF, abgerufen 10.11.2026).
- Internationaler Währungsfonds (IWF), World Economic Outlook, Anteil der Schwellen- und Entwicklungsländer am weltweiten BIP in US-Dollar (rund 41 %, 2025).
- Amundi, Information zur Verschmelzung vom 21.02.2025; boerse-express.com zur TER-Senkung von Vanguard, 22.07.2026.
- flatex: Liste der kostenlosen ETF-Sparpläne auf flatex.at; DADAT: Konditionenblatt Stand November 2026; easybank: Preisblatt gültig ab 01.10.2026; Trade Republic und Scalable Capital: Preisangaben auf den Websites, abgerufen 03.11.2026.
- Besteuerung von Nicht-Meldefonds: § 186 Abs. 2 Z 3 InvFG 2011.
- Verschmelzung und Auflösung von Fonds: § 186 Abs. 3 und 4 InvFG 2011, Investmentfondsrichtlinien 2018 Rz 526–532; BMF-Fachinformation „Grenzüberschreitende Verschmelzung von OGAW“, 30.01.2026.
- KESt auf ausschüttungsgleiche Erträge: OeKB-Jahresdatenmeldungen der Geschäftsjahre 2020–2025 (Position „Österreichische KESt, die durch Steuerabzug erhoben wird“), Anteilswerte laut Jahresberichten bzw. NAV-Historien der Anbieter, beim Vanguard-ETF 2020–2023 laut Kurshistorie bei justETF; Sollzinsen: flatex Preis- und Leistungsverzeichnis ab 24.08.2026, DADAT Konditionen; Trade Republic Kundenvereinbarung Österreich; abgerufen 03.11.2026.
Allgemeine Information, keine Anlageberatung. Geldanlage ist mit Risiken verbunden, bis hin zum Verlust des eingesetzten Kapitals; frühere Wertentwicklungen sind kein verlässlicher Hinweis auf künftige. Links mit „Partnerlink“ bringen mir eine Vergütung. Mehr dazu